سود خالص «کشت و دامداری فکا» از مرز ۴۴۰ میلیارد تومان گذشت
به گزارش «آتیه آنلاین»،بر اساس تازهترین گزارش منتشرشده از عملکرد مالی چهار ماهه منتهی به تیرماه ۱۴۰۴، شرکت موفق به ثبت درآمد عملیاتی به ارزش ۸۴۳ میلیارد تومان شده است. این رقم در مقایسه با مدت مشابه سال گذشته، از رشدی ۴۹ درصدی حکایت دارد. فقط در تیرماه، درآمد عملیاتی شرکت به ۲۲۸ میلیارد تومان رسید که عمده آن به فروش شیر خام مربوط میشود.
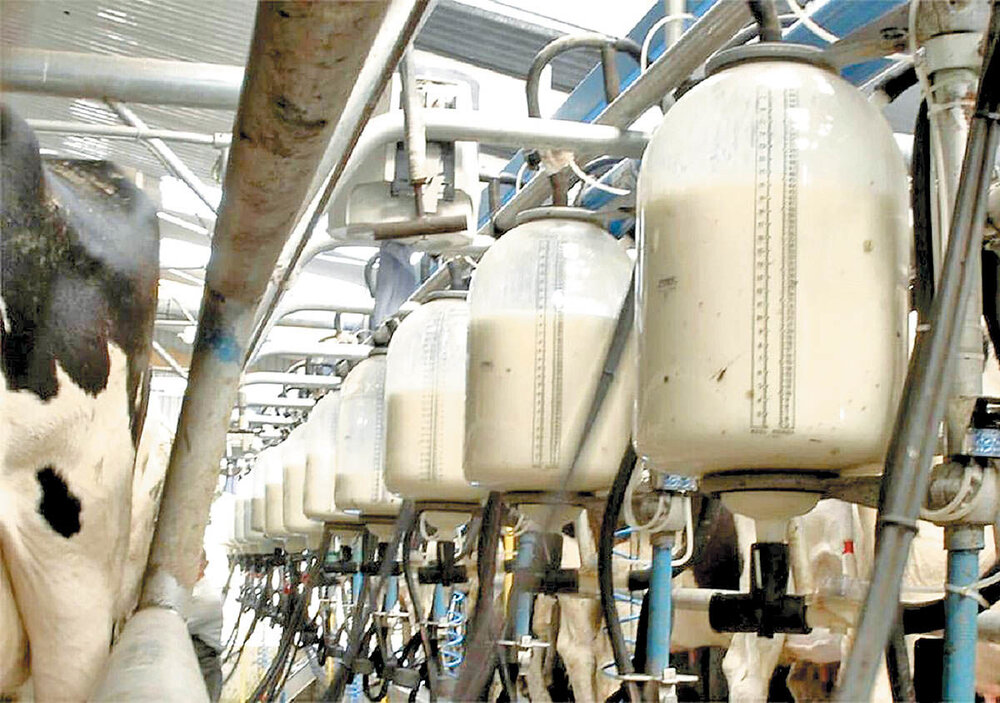
شیر خام همچنان ستون اصلی درآمد شرکت محسوب میشود. بررسی جزئیات فروش نشان میدهد که در تیرماه حدود ۱۷۶ میلیارد تومان و در مجموع چهار ماه ابتدایی سال ۶۷۴ میلیارد تومان از درآمد فکا از محل فروش شیر خام حاصل شده است. این سهم بالا از کل درآمد، جایگاه مهم فکا را در تأمین یکی از مواد اولیه حیاتی صنایع لبنی کشور تثبیت کرده و نشان میدهد که این شرکت در بازار هدف خود از ثبات و تقاضای پایدار برخوردار است.
فعالیتهای شرکت صرفاً به فروش شیر خام محدود نمیشود و عرضه دام زنده و گوشت قرمز نیز بخشی از عملکرد عملیاتی آن را تشکیل میدهد. با این حال، وزن بالای شیر خام در سبد محصولات، فکا را به یکی از بازیگران اصلی بازار شیر خام ایران تبدیل کرده است.
در ادامه نگاهی به عملکرد سهماهه منتهی به خرداد ۱۴۰۴ نیز تصویر دقیقتری از وضعیت این شرکت ارائه میدهد. در این بازه، شرکت موفق به شناسایی ۵۸۵ میلیارد تومان ارزش منصفانه برای تولیدات کشاورزی خود شده که نسبت به ۴۰۴ میلیارد تومان سال گذشته رشد ۴۵ درصدی را نشان میدهد. همچنین، درآمد عملیاتی شرکت تا پایان خرداد با ۴۵ درصد افزایش، از ۴۲۶ میلیارد تومان در سال گذشته به ۶۱۷ میلیارد تومان در سال جاری رسیده است.
در همین دوره، سود خالص شرکت نیز با جهشی چشمگیر به ۴۴۰ میلیارد تومان رسید که نسبت به سود ۱۱۰ میلیارد تومانی سال گذشته، رشد ۳۰۰ درصدی را رقم زده است. با توجه به سرمایه ثبتشده ۱,۲۱۴ میلیارد تومانی شرکت، سود هر سهم نیز در سهماهه نخست معادل ۳۶۳ ریال اعلام شده است.
در مجموع، عملکرد زفکا در ماههای ابتدایی سال ۱۴۰۴ حاکی از روندی رو به رشد در حوزه تولید، فروش و سودآوری است. اتکای هوشمندانه به تولید شیر خام بهعنوان محصول محوری، در کنار سایر مسائل، باعث شده این شرکت جایگاه خود را در بازار حفظ کرده و حتی تقویت کند. چشمانداز ادامه این روند مثبت، در صورت ثبات بازار و تداوم سیاستهای بهرهور، میتواند سودآوری پایدار و ارزش افزوده مناسبی را برای سهامداران به همراه داشته باشد.
در ادامه چشمانداز فعالیتهای شرکت کشت و دامداری فکا، میتوان به چند محور کلیدی در مسیر توسعه و تثبیت جایگاه آن در صنعت دامپروری کشور اشاره کرد. نخست، تمرکز فکا بر تولید صنعتی و یکپارچه شیر خام بهعنوان محصول راهبردی، نه تنها بهدلیل تقاضای بالای بازارهای داخلی، بلکه بهدلیل ارزش استراتژیک این ماده اولیه در زنجیره تأمین صنایع لبنی، مزیت رقابتی مهمی برای شرکت ایجاد کرده است. وابستگی قابل توجه صنایع لبنی به تأمین پایدار و باکیفیت شیر خام، زمینهای مناسب برای توسعه پایدار درآمدهای عملیاتی فکا فراهم میکند.
همچنین، برخورداری شرکت از زیرساختهای مکانیزه پرورش دام، رعایت استانداردهای بهداشتی و...،موجب افزایش بهرهوری در فرآیند تولید شده و احتمالاً نقش بسزایی در رشد سودآوری دوره اخیر داشته است. بهویژه جهش ۳۰۰ درصدی سود خالص در سهماهه نخست سال جاری، نشان میدهد که شرکت موفق شده نهفقط در فروش، بلکه در کنترل هزینهها و افزایش کارایی عملیاتی نیز عملکرد ناسبی از خود نشان دهد.
در حوزه کشاورزی، اگرچه سهم محصولات زراعی در سبد درآمدی شرکت به اندازه بخش دامپروری قابل توجه نیست، اما تولیدات کشاورزی زفکا از منظر ارزش منصفانه نیز رشد مطلوبی را تجربه کرده است. این رشد، ضمن تقویت ترازنامه داراییهای زیستی شرکت، به عنوان پشتوانهای برای تنوعبخشی به درآمدها در آینده عمل میکند.
با توجه به روند مثبت فعالیتها، میتوان انتظار داشت که عملکرد ماههای آتی فکا نیز ادامه همین مسیر صعودی باشد. افزایش سطح بهرهوری، بهبود قیمتهای فروش در بازار، و احتمالاً توسعه بازارهای هدف برای فروش شیر خام و سایر محصولات دامی، از جمله عواملی هستند که میتوانند به تداوم این رشد کمک کنند.
در حوزه مالی نیز، رشد قابل توجه سود خالص و سود هر سهم در سهماهه نخست، این پتانسیل را بهوجود آورده که در صورت تداوم روند فعلی، فکا بتواند بازدهی مناسبی برای سهامداران در پایان سال مالی فراهم کند. از آنجا که شرکت در بازار سرمایه فعالیت دارد، بهبود عملکرد مالی همچنین میتواند زمینهساز افزایش تقاضا برای سهام «زفکا» و در نتیجه ارتقای ارزش بازار شرکت شود.