رشد 45 درصدی درآمد «شاملا» در بهار 1404
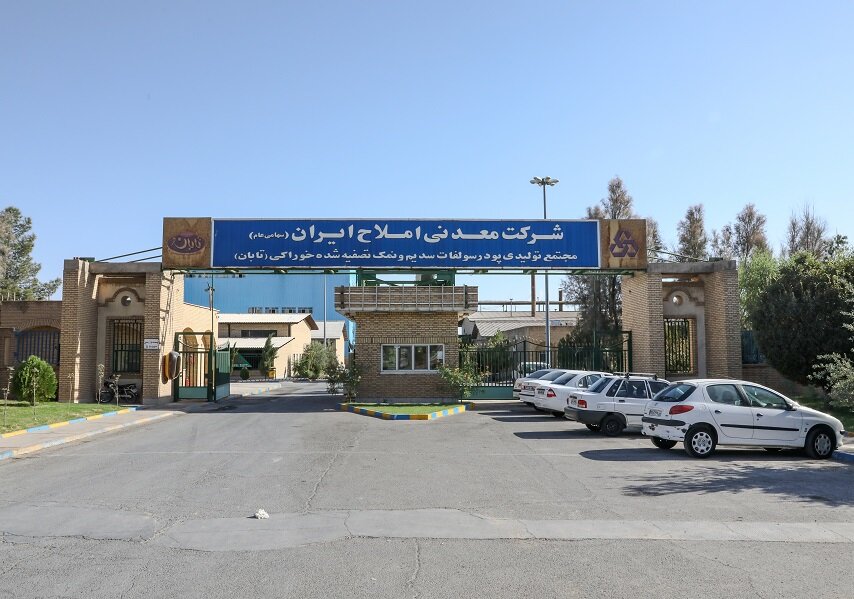
به گزارش «آتیه آنلاین»، این شرکت در سهماهه منتهی به خرداد ۱۴۰۴ موفق به کسب درآمدی بالغ بر ۹۵۰ میلیارد تومان از محل فروش محصولات و خدمات خود شده است. این رقم در حالی به ثبت رسیده که درآمد سهماهه مشابه در سال گذشته ۶۵۵ میلیارد تومان بود و بررسیها از رشد ۴۵ درصدی درآمد نسبت به دوره مشابه حکایت دارد.
همچنین در خردادماه ۱۴۰۴ فروش ماهانه شرکت به ۳۴۳ میلیارد تومان رسید که در مقایسه با خرداد سال گذشته با ثبت رقم ۲۵۷ میلیارد تومان، رشد ۳۳ درصدی را تجربه کرده است.
در کنار عملکرد ماهانه، صورتهای مالی سالانه منتهی به اسفند ۱۴۰۳ نیز منتشر شد که حاکی از سودآوری چشمگیر شرکت است. بر اساس این صورتهای مالی، شرکت معدنی املاح ایران در پایان دوره مالی یادشده موفق به ثبت سود خالص ۱۰۰۳ میلیارد تومانی شده که نسبت به سال مالی گذشته رشد ۶۶ درصدی داشته است.
سود هر سهم شرکت در این دوره به ۲۰۰۵ ریال رسید و سود ناخالص نیز با همین میزان افزایش نسبت به سال قبل، به ۱.۲۰۳ میلیارد تومان رسید. از سوی دیگر، درآمدهای عملیاتی شرکت نیز با رشد ۸۷ درصدی همراه بود و به رقم ۲.۳۷۶ میلیارد تومان رسید. این عملکرد در شرایطی حاصل شده که سرمایه ثبتشده شرکت حدود ۲۷۰ میلیارد تومان است.
روند رو به رشد سودآوری و افزایش درآمد در دورههای زمانی مختلف، چشمانداز مثبتی از عملکرد آینده «شاملا» در بازار سرمایه ترسیم میکند.این رشد قابل توجه در شاخصهای مالی شرکت معدنی املاح ایران را میتوان حاصل ترکیبی از بهبود فرآیندهای تولید و بهرهگیری مناسب از ظرفیتهای بازار داخلی دانست. افزایش نرخ فروش محصولات، بهویژه در حوزه سولفات سدیم و دیگر مواد معدنی پرکاربرد، نقش مهمی در رشد درآمدهای عملیاتی شرکت ایفا کرده است.
در عین حال، به نظر میرسد کنترل هزینهها و بهرهوری بیشتر در عملیات نیز به سودآوری شرکت کمک کرده است، چرا که رشد سود ناخالص همراستا با رشد سود خالص حرکت کرده و نسبت به سال گذشته تغییرات قابل توجهی داشته است. این موضوع نشان میدهد که شرکت علاوه بر افزایش فروش، موفق به حفظ حاشیه سود مناسب نیز شده است.
با توجه به اینکه شرکت در حوزه استخراج و فرآوری مواد معدنی فعالیت دارد، ثبات در زنجیره تأمین، مدیریت منابع معدنی، و تقاضای رو به رشد صنایع پاییندستی نیز از عوامل تأثیرگذار بر عملکرد مطلوب «شاملا» طی سال مالی گذشته بودهاند.
از منظر بازار سرمایه، انتشار این گزارشها میتواند تأثیر مثبتی بر نگاه سهامداران و سرمایهگذاران نسبت به این سهم داشته باشد. سودآوری مستمر، رشد درآمد و شفافیت در گزارشدهی مالی، عواملی هستند که میتوانند اعتماد بازار را به دنبال داشته باشند و در نهایت به تثبیت جایگاه نماد «شاملا» در بین سهامهای بنیادی بازار کمک کنند.
از سویی، جایگاه شرکت معدنی املاح ایران در صنعت مواد معدنی کشور نیز نقش تعیینکنندهای در عملکرد مثبت آن ایفا میکند. این شرکت به عنوان یکی از تولیدکنندگان اصلی سولفات سدیم در ایران، بخش قابل توجهی از نیاز صنایع مختلف از جمله شویندهها، شیشهسازی و کاغذسازی را تأمین میکند، صنایعی که با توجه به رشد مصرف داخلی و گسترش تولید، تقاضای پایدار و روبهرشدی دارند.
مزیت رقابتی شرکت نه تنها در تولید محصولاتی با کیفیت و مطابق با استانداردهای جهانی، بلکه در موقعیت جغرافیایی مناسب معادن تحت اختیار آن نیز نهفته است. بهرهبرداری از ذخایر معدنی استانهایی همچون سمنان و خراسان، که به لحاظ دسترسی به زیرساختها و بازار مصرف از موقعیت مناسبی برخوردارند، به شرکت امکان میدهد هزینههای حملونقل را به حداقل رسانده و بهرهوری خود را افزایش دهد.
از سوی دیگر، رشد درآمدهای عملیاتی با نرخ ۸۷ درصد و عبور آن از ۲.۳۷۶ میلیارد تومان در سال گذشته، به خوبی بیانگر افزایش حجم تولید یا بهبود نرخ فروش محصولات است. این مسئله با توجه به تورم موجود در اقتصاد کشورمان و نوسانات قیمت مواد اولیه، نشاندهنده کنترل بهای تمامشده و انعطافپذیری در بازار فروش است.
همچنین، سودآوری قابل توجه به ازای هر سهم (۲.۰۰۰ ریال) در شرایطی ثبت شده که سرمایه ثبتشده شرکت در محدوده ۲۷۰ میلیارد تومان قرار دارد. این نسبتها از بازدهی بالای سرمایه و کارایی مطلوب داراییهای شرکت حکایت دارد و از نگاه تحلیلگران بازار، شاملا را در دسته سهمهای ارزنده و بنیادی جای میدهد.
با تداوم روند رو به رشد تقاضای صنایع داخلی برای مواد اولیه معدنی، برنامههای توسعهای شرکت در زمینه افزایش ظرفیت تولید یا بهرهبرداری از معادن جدید میتواند چشمانداز سودآوری شرکت را در سالهای آینده نیز تثبیت و حتی ارتقا دهد.